


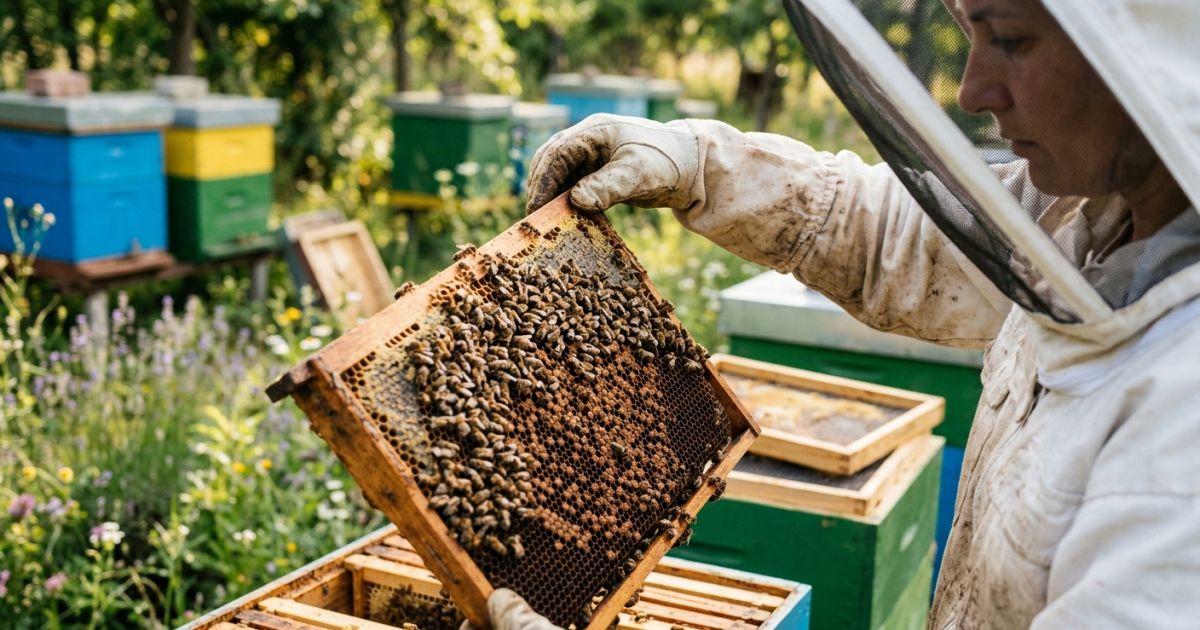
Apicultorii beneficiază din nou de TVA redus pentru hrana albinelor
Apicultorii din România vor plăti din nou o cotă redusă de TVA pentru produsele folosite la hrănirea albinelor. Măsura este prevăzută de Legea nr. 199/2026, care reduce taxa de la 21% la 11% și care a intrat în vigoare la 18 octombrie.
Actul normativ a fost publicat în Monitorul Oficial nr. 865 din 15 octombrie 2026 și modifică articolul 291 din Codul fiscal. Noua prevedere se aplică livrărilor de turte proteice, siropuri pe bază de zahăr și amestecuri destinate consumului albinelor, cu un conținut total de zahăr mai mare de 10 grame la 100 de grame de produs.
De la 9% la 21% și înapoi la 11%
Nu este prima modificare a regimului fiscal aplicat hranei pentru albine. Legea nr. 254/2024 a introdus, de la 1 ianuarie 2025, o cotă redusă de TVA de 9%, față de nivelul standard de 19% aplicat la acel moment.
Facilitatea nu a fost menținută pe termen lung. De la 1 august 2025, odată cu intrarea în vigoare a modificărilor fiscale prevăzute de Legea nr. 141/2025, produsele respective au trecut la cota standard de 21%. Revenirea la un nivel redus al taxării se produce astfel după puțin peste un an de la majorare, însă noua cotă este de 11%, nu de 9%, în condițiile în care legislația fiscală a fost modificată între timp.
Costurile hrănirii și presiunea importurilor
Prin această modificare, legiuitorul urmărește să reducă presiunea costurilor asupra apicultorilor, care trebuie să asigure hrana coloniilor în perioadele în care resursele naturale sunt insuficiente. Cheltuielile sunt importante mai ales în sezonul rece și în intervalele în care albinele nu găsesc suficient nectar și polen.
Inițiatorii legii au argumentat că prețul hranei pentru albine reprezintă o povară semnificativă pentru exploatațiile apicole, afectând capacitatea acestora de a-și menține activitatea și de a rămâne competitive. În același timp, apicultorii români se confruntă cu presiunea importurilor de miere la prețuri scăzute, provenite inclusiv din țări din afara Uniunii Europene, precum Ucraina și China.
În acest context, reducerea TVA este prezentată drept o măsură de sprijin pentru producătorii autohtoni, prin diminuarea fiscalității aplicate unor produse utilizate în întreținerea familiilor de albine. Impactul efectiv asupra cheltuielilor apicultorilor va depinde însă și de modul în care reducerea taxei se reflectă în prețurile de vânzare.
Pentru sectorul apicol, modificarea reprezintă o nouă ajustare a regimului fiscal, după schimbările succesive din 2025, într-un domeniu în care costurile de producție și valorificarea mierii continuă să influențeze rentabilitatea activității.
Vrei să vezi mai des știrile Jurnalul Oradean în Google? Adaugă publicația la sursele tale preferate.
Adaugă la sursele preferate pe Google